
Money Walkie
- Évaluation
- 4,6
- Téléchargements
- 100.00K
- Classification du contenu
- PEGI 3
Money Walkie - Captures d'écran
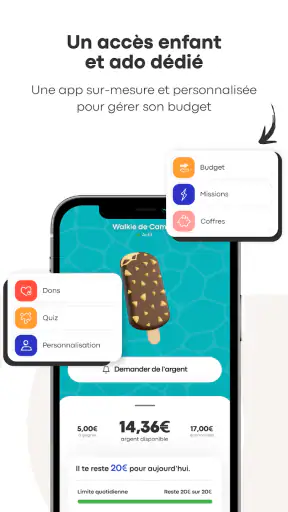
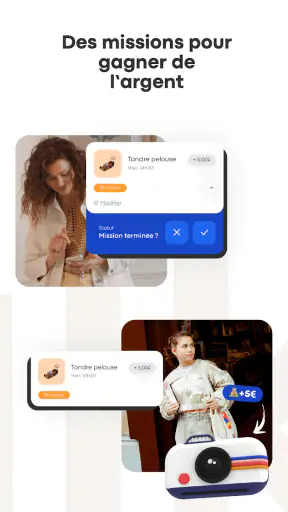
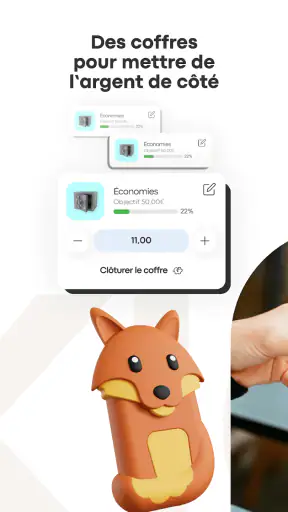
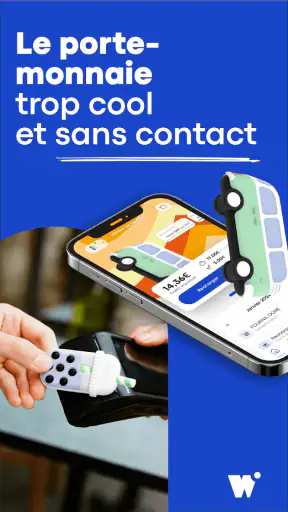
Avantages
- Paiements sans contact pratiques grâce au format compact de l’appareil.
- Aucune carte bancaire nécessaire pour l’enfant lors des petits achats.
- Les parents gardent le contrôle du solde et peuvent recharger à distance.
- Solution adaptée aux sorties scolaires
- voyages et activités quotidiennes.
- Le montant disponible limité aide à éviter les dépenses excessives.
Inconvénients
- Fonctionnement dépendant de la compatibilité des terminaux de paiement.
- Des frais peuvent s’appliquer selon les recharges ou les opérations effectuées.
- L’enfant doit conserver soigneusement le dispositif pour éviter sa perte.
- La couverture et les usages peuvent varier selon le pays et les commerçants.
- Une connexion ou l’application parentale est nécessaire pour gérer le compte.
Money Walkie - Description
- Nom de l'application
- Money Walkie
- Nom du package
- com.money.walkie
- Développeur
- Money walkie
- Catégorie
- Finance
- Dernière mise à jour
- 25 nov. 2020
- Version
- 7.4.1
Confier un peu d’argent à un enfant sans lui remettre une carte bancaire classique, tout en gardant un œil sur l’usage au quotidien, voilà l’idée centrale de Money Walkie. J’ai trouvé l’approche intéressante parce qu’elle ne cherche pas à transformer un jeune utilisateur en client bancaire autonome. Elle crée plutôt une étape intermédiaire : l’enfant dispose d’un porte-monnaie sans contact, tandis que le parent conserve la main depuis l’application.
Cette application de finance, développée par Money walkie, est gratuite et classée PEGI 3. Elle est disponible sur les appareils fonctionnant sous Android 8.0 ou une version ultérieure. Avec une moyenne de 4,6 obtenue auprès d’environ 3 200 évaluateurs et plus de 100 000 installations, elle semble avoir trouvé son public auprès des familles qui veulent apprendre la gestion de petites dépenses sans commencer directement par un compte bancaire traditionnel.
Le porte-monnaie sans contact comme étape d’apprentissage
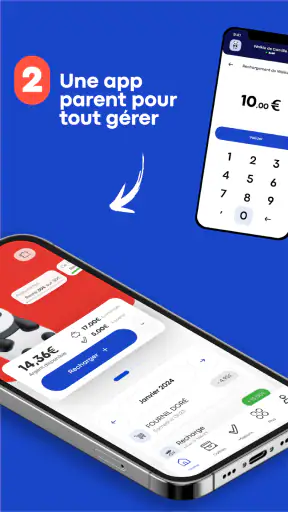
La capacité la plus importante ici est le transfert d’argent vers un objet sans contact destiné à l’enfant. Ce détail change beaucoup la situation par rapport à une simple application de suivi budgétaire. L’enfant n’a pas besoin de manipuler l’application à chaque achat, ni de retenir un code compliqué pour une dépense ordinaire. Le parent prépare l’argent, puis l’enfant l’utilise dans le cadre prévu.
Dans la vie réelle, cela peut rendre les premières expériences d’argent de poche plus concrètes. Un enfant comprend mieux ce qu’il peut dépenser lorsqu’il voit une somme disponible et qu’elle diminue après un achat. De mon point de vue, l’intérêt pédagogique vient justement de cette limite visible : l’argent n’est pas abstrait sur un écran familial, il correspond à une enveloppe que l’enfant peut utiliser avec davantage d’autonomie.
Il faut toutefois bien comprendre la nature de l’outil. Money Walkie n’est pas présenté comme une solution pour donner un accès complet aux services bancaires. Je le vois plutôt comme un moyen de séparer l’autonomie de l’enfant et le contrôle financier du parent. Cette distinction est essentielle pour éviter une déception : les familles qui cherchent une carte bancaire classique, un compte courant ou une gestion financière complète devront probablement regarder du côté d’une autre catégorie de produits.
Le sans-contact apporte aussi une simplicité appréciable dans les moments où l’enfant est accompagné mais souhaite payer lui-même. Il peut s’agir d’une petite course, d’une sortie scolaire, d’un goûter ou d’une activité avec des amis. Le parent n’a pas forcément besoin de sortir son propre portefeuille à chaque fois, et l’enfant participe réellement à l’échange au lieu de demander systématiquement à un adulte de payer.
Ce que l’application change pour le parent
Du côté adulte, la valeur de l’application repose surtout sur la préparation et le suivi de cette autonomie. Je l’ai trouvée plus pertinente lorsqu’on définit à l’avance un usage précis : une somme pour la semaine, un budget de sortie ou une réserve destinée à quelques dépenses identifiées. Utilisée ainsi, elle aide à éviter les remises d’argent improvisées qui rendent difficile le suivi de ce qui a déjà été donné.
Un conseil pratique consiste à associer chaque somme à un objectif compréhensible par l’enfant. Dire « c’est ton argent pour la sortie » est souvent plus utile que de présenter un montant sans contexte. L’application devient alors un support de discussion : on peut parler de choix, de priorités et de conséquences sans transformer chaque achat en reproche.
Je conseille aussi de conserver une règle familiale simple avant la première utilisation. Par exemple, l’enfant peut savoir quelles dépenses sont acceptées, ce qui nécessite une demande préalable et ce qui doit rester de côté. Ce n’est pas une fonction technique, mais c’est une condition importante pour que l’outil ne soit pas seulement un moyen de paiement sans contact. Sans cette règle, le parent risque de surveiller davantage sans réellement apprendre à l’enfant à décider.
Une prise en main qui dépend du contexte familial
L’intérêt de Money Walkie varie selon l’âge, les habitudes et le niveau d’autonomie de l’enfant. Pour un jeune qui commence à gérer de petites sommes, l’objet peut rendre l’expérience plus rassurante qu’une carte bancaire complète. Pour un adolescent déjà habitué aux paiements numériques, il pourra paraître plus limité, surtout s’il attend des fonctions bancaires plus larges.
La mise en place demande également une courte phase d’organisation. Le parent doit expliquer à l’enfant ce qu’il tient entre les mains, comment l’utiliser et dans quelles situations il doit demander de l’aide. Cette étape n’est pas un défaut propre à l’application, mais elle fait partie de l’expérience. Un enfant à qui l’on remet simplement le dispositif sans explication risque de retenir uniquement la possibilité de dépenser.
Le fait que l’application soit gratuite facilite l’essai, notamment pour une famille qui veut vérifier si ce mode de gestion correspond à ses habitudes. Je recommande néanmoins de commencer avec un usage limité plutôt que de remplacer immédiatement toutes les formes d’argent de poche. Après quelques sorties, il devient plus facile de voir si l’enfant gagne réellement en autonomie ou si le parent continue à tout gérer à sa place.
Mon expérience dans une situation familiale concrète
Le scénario où je trouve Money Walkie le plus convaincant est celui d’une sortie où l’enfant doit pouvoir acheter quelque chose sans porter une carte bancaire classique. Imaginons une journée avec l’école ou une activité sportive : le parent veut donner une petite somme, mais ne souhaite pas remettre son propre moyen de paiement. L’enfant peut alors effectuer une dépense prévue, tandis que l’adulte n’a pas à intervenir à chaque étape.
Avant le départ, je préparerais la somme et j’expliquerais clairement ce qu’elle doit couvrir. Je laisserais ensuite l’enfant choisir entre plusieurs petites dépenses, en gardant une marge pour la fin de la journée. Cette méthode permet de travailler une idée souvent difficile à enseigner : dépenser maintenant signifie renoncer à une partie d’un choix plus tard.
Le point intéressant n’est pas seulement le paiement. Au retour, le parent peut demander ce que l’enfant a choisi et pourquoi. Une discussion de quelques minutes permet de transformer une transaction en apprentissage. L’enfant peut expliquer qu’il a préféré garder de l’argent, qu’il a changé d’avis ou qu’il n’avait pas anticipé une dépense. C’est là que l’outil prend une vraie valeur éducative, à condition que l’adulte accompagne sans juger.
Dans ce scénario, je vois aussi un avantage pour les familles qui veulent réduire les manipulations d’espèces. Le parent n’a pas besoin de préparer plusieurs pièces ou billets, et l’enfant n’a pas à les conserver dans une poche. Pour une sortie avec plusieurs enfants, cette organisation peut être plus propre et plus facile à suivre qu’une distribution d’argent liquide faite dans la précipitation.
Un usage moins évident consiste à s’en servir comme enveloppe séparée pour une activité précise. Au lieu de mélanger l’argent de poche, les économies et les dépenses d’une sortie, le parent peut réserver le porte-monnaie sans contact à un seul objectif. Cette séparation rend les discussions plus claires et évite que l’enfant considère toute somme disponible comme de l’argent librement utilisable.
Ce qui distingue cette approche des solutions habituelles
Avec de l’argent liquide, l’enfant apprend immédiatement à compter et à voir les pièces disparaître, mais le parent doit gérer la préparation, la monnaie et le risque de perte. Avec une carte bancaire traditionnelle, l’usage est plus proche de celui d’un adulte, mais l’enfant peut avoir du mal à comprendre la limite réelle d’un compte ou d’un budget. Une application bancaire familiale, de son côté, peut offrir davantage d’informations, mais elle demande souvent une maturité numérique plus importante.
Money Walkie se place entre ces options. Son intérêt vient du fait qu’il conserve le geste simple du paiement sans contact tout en restant associé à une gestion parentale. En revanche, ce positionnement implique un compromis : il ne faut pas lui demander la richesse d’un compte bancaire complet ni la dimension tactile de l’argent liquide.
Je le choisirais donc pour une famille qui cherche un outil de transition, pas pour un adulte qui souhaite gérer ses propres dépenses. Il est particulièrement cohérent lorsque la question est : « Comment donner un peu d’autonomie à mon enfant sans lui donner tout de suite un accès bancaire classique ? » Il est moins adapté si la priorité est le paiement international, la gestion de plusieurs comptes, l’épargne détaillée ou des fonctions financières avancées.
Les compromis à accepter avant de commencer
Le premier compromis concerne la dépendance au cadre familial. L’application ne remplace pas la conversation entre parent et enfant. Si le parent veut seulement transférer de l’argent et ne plus intervenir, il risque de passer à côté de l’apprentissage. La technologie facilite le geste, mais elle ne définit ni les règles ni les objectifs.
Le deuxième concerne la compatibilité avec les habitudes de paiement autour de l’enfant. Le sans-contact est pratique lorsque le commerçant accepte ce mode de règlement, mais une famille doit prévoir une solution de secours pour les situations où ce n’est pas possible. Je ne partirais donc pas en sortie importante avec ce seul moyen, surtout si l’enfant est encore jeune et ne sait pas expliquer le problème à un adulte.
Il faut aussi accepter qu’un objet dédié puisse être plus facile à oublier ou à égarer qu’une fonction intégrée à un téléphone. Pour limiter ce risque, je recommande de l’associer à une routine : vérifier qu’il est bien présent avant de partir, puis le remettre toujours au même endroit au retour. Cette habitude paraît banale, mais elle évite que l’expérience soit perturbée par une recherche de dernière minute.
Autre point à garder en tête : l’application peut sembler trop spécialisée pour une famille qui utilise déjà une solution bancaire destinée aux adolescents et qui en est satisfaite. Dans ce cas, ajouter un porte-monnaie sans contact risque de créer un système supplémentaire à expliquer et à surveiller. La simplicité n’est un avantage que si elle correspond au besoin réel du foyer.
Les détails d’utilisation qui font la différence
Pour tirer le meilleur parti de l’outil, je commencerais par de petites sommes et des périodes courtes. Une semaine ou une sortie permet d’observer les réactions de l’enfant sans installer immédiatement une routine rigide. Le parent peut ensuite ajuster le montant, la fréquence et le niveau de liberté en fonction de la manière dont l’enfant prend ses décisions.
Je conseille également de ne pas utiliser le porte-monnaie comme récompense ou punition à chaque occasion. Si l’accès à l’argent change constamment, l’enfant risque de se concentrer sur la sanction plutôt que sur la gestion. Il vaut mieux séparer les règles de comportement familial et l’apprentissage du budget, sauf lorsqu’une conséquence a été expliquée clairement à l’avance.
Un autre conseil consiste à demander à l’enfant de prévoir une dépense avant de partir. Même s’il modifie son choix ensuite, cette anticipation l’oblige à réfléchir à la somme disponible. Le parent peut alors observer une compétence plus intéressante que la simple capacité à payer : savoir différer un achat, comparer deux envies et garder une réserve.
Enfin, je trouve utile de faire un bilan bref, sans transformer la discussion en contrôle comptable. Trois questions suffisent souvent : qu’as-tu acheté, qu’aurais-tu fait différemment et que veux-tu prévoir la prochaine fois ? Cette méthode donne à l’enfant une place active et permet au parent de repérer les incompréhensions avant d’augmenter l’autonomie.
À qui Money Walkie convient vraiment
À mes yeux, l’application convient surtout aux parents d’enfants qui commencent à gérer de petites dépenses et qui veulent une solution plus encadrée qu’une carte bancaire. Elle peut également intéresser les familles qui utilisent déjà l’argent de poche comme outil éducatif, mais qui souhaitent éviter les espèces lors des sorties. Le classement PEGI 3 va dans le sens d’un produit destiné à un public familial, même si l’accompagnement adulte reste indispensable.
Elle est aussi pertinente pour les parents qui veulent rendre le paiement plus concret sans ouvrir trop tôt la porte à une relation bancaire complète. Le porte-monnaie sans contact donne une responsabilité limitée et compréhensible. Cette limite est une qualité pour un débutant, pas un défaut à corriger.
Je serais plus réservé pour un adolescent qui a besoin de payer régulièrement en ligne, de recevoir des revenus, de gérer une épargne ou de disposer d’une carte utilisable dans de nombreux contextes. Dans ces cas, une solution bancaire pour jeunes sera probablement plus complète. De même, les familles qui privilégient exclusivement l’argent liquide ne verront pas forcément un avantage suffisant à changer leurs habitudes.
La version actuelle est la 7.4.1, et l’application a été lancée le 25 novembre 2020. Ces éléments montrent qu’il s’agit d’un service installé dans le temps plutôt que d’une idée toute récente, mais ils ne changent pas son positionnement : Money Walkie reste avant tout un outil familial centré sur l’apprentissage progressif des dépenses.
Mon avis après l’avoir utilisé
Ce que je retiens de Money Walkie, c’est une idée simple mais bien ciblée : donner à l’enfant un geste de paiement réel sans lui confier immédiatement toute la complexité d’un compte bancaire. L’expérience fonctionne particulièrement bien lorsque le parent prépare un objectif, explique les règles et prend quelques minutes pour revenir sur les choix effectués.
Je ne le conseillerais pas comme solution financière universelle. Il ne remplacera ni l’argent liquide dans toutes les situations ni une offre bancaire complète pour un adolescent plus autonome. En revanche, pour une première étape entre « je demande à un adulte de payer » et « je gère mon propre compte », le concept me paraît cohérent et facile à comprendre.
Si votre objectif est d’apprendre à votre enfant à décider avec une somme limitée, je pense que l’essai vaut la peine, surtout parce que l’application est gratuite. Commencez petit, définissez une règle claire et observez les décisions plutôt que le seul montant dépensé. C’est dans cette utilisation accompagnée que le porte-monnaie sans contact révèle le mieux son intérêt.
FAQ
Qu’est-ce que Money Walkie et comment fonctionne cette application ?
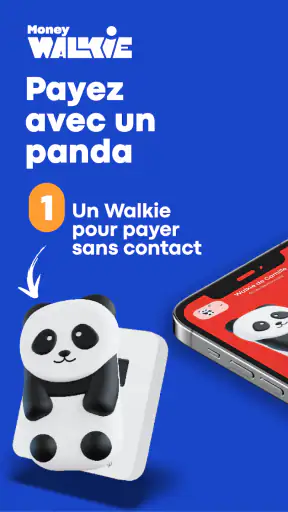
Money Walkie est une solution de paiement mobile associée à un petit accessoire sans contact, souvent présenté sous la forme d’un porte-clés ou d’un objet personnalisé. Après avoir installé l’application et associé le Walkie à son compte, l’utilisateur peut y ajouter de l’argent puis régler certains achats en approchant l’accessoire d’un terminal compatible. L’application sert notamment à gérer le solde, suivre les opérations et contrôler l’utilisation.
Money Walkie est-il adapté aux enfants et les parents peuvent-ils garder le contrôle ?
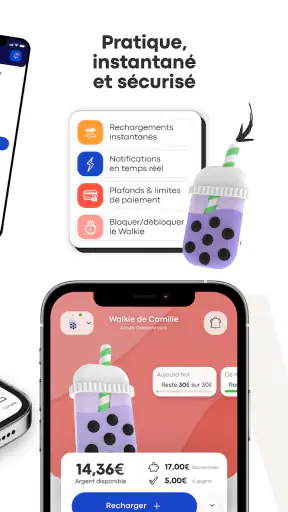
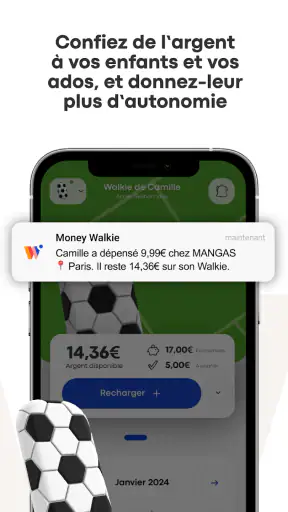
L’un des principaux intérêts de Money Walkie est de permettre aux parents de confier un moyen de paiement limité à leur enfant sans lui remettre directement une carte bancaire ou un smartphone. Le parent alimente le compte depuis l’application et peut généralement consulter les transactions ainsi que le solde disponible. Avant de l’utiliser, il est toutefois important de vérifier les conditions d’âge, les autorisations nécessaires et les fonctionnalités de contrôle proposées dans votre pays.
Où peut-on utiliser Money Walkie pour payer ?
Money Walkie fonctionne principalement auprès des commerçants équipés d’un terminal acceptant les paiements sans contact, comme pour une carte bancaire compatible. L’acceptation peut néanmoins varier selon le pays, le commerçant, le type de terminal et les éventuelles limites appliquées au compte. Il est donc conseillé de tester le service dans les lieux habituellement fréquentés et de prévoir un autre moyen de paiement en cas de refus ou de problème technique.
L’application Money Walkie est-elle sécurisée ?
Money Walkie repose sur plusieurs mécanismes destinés à limiter les risques, notamment l’utilisation d’un solde préchargé plutôt que l’accès direct à l’ensemble du compte bancaire. Les parents peuvent également surveiller les dépenses et réagir plus rapidement en cas de perte de l’accessoire. Comme pour tout service financier, il faut protéger le téléphone, utiliser un mot de passe robuste, installer les mises à jour et contacter rapidement le support si le Walkie ou le smartphone est perdu.
Quels frais, limites et conditions faut-il vérifier avant de télécharger Money Walkie ?
Avant de créer un compte, il est recommandé de consulter attentivement la grille tarifaire et les conditions actuelles de Money Walkie. Selon l’offre choisie, des frais peuvent concerner l’achat de l’accessoire, la livraison, la recharge, certaines opérations ou le remplacement en cas de perte. Vérifiez également les plafonds de paiement, les délais de remboursement, les modalités de résiliation et les pays dans lesquels le service est réellement disponible.


